Domain kommunikationsfähig.de kaufen?
Wir ziehen mit dem Projekt
kommunikationsfähig.de um.
Sind Sie am Kauf der Domain
kommunikationsfähig.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kommunikationsfähig.de kaufen?
Sind Spenden Vorsteuerabzugsberechtigt?
Sind Spenden Vorsteuerabzugsberechtigt? Ja, grundsätzlich sind Spenden nicht vorsteuerabzugsberechtigt, da sie nicht der unternehmerischen Tätigkeit dienen. Allerdings gibt es Ausnahmen, wenn die Spende im Rahmen des Sponsorings erfolgt und eine Gegenleistung erbracht wird. In diesem Fall kann die Vorsteuer auf die Spende geltend gemacht werden. Es ist wichtig, die genauen steuerlichen Regelungen mit einem Steuerberater zu klären, um sicherzustellen, dass alle Vorschriften eingehalten werden. In jedem Fall sollten Spenden aus altruistischen Motiven und nicht aus steuerlichen Gründen getätigt werden. **
Sind Elektroautos Vorsteuerabzugsberechtigt?
Sind Elektroautos Vorsteuerabzugsberechtigt? Ja, grundsätzlich sind Elektroautos wie herkömmliche Fahrzeuge auch vorsteuerabzugsberechtigt, sofern sie betrieblich genutzt werden. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, um die Vorsteuer geltend machen zu können. Dazu zählen unter anderem die ausschließliche betriebliche Nutzung des Fahrzeugs sowie die ordnungsgemäße Dokumentation der betrieblichen Nutzung. Es ist ratsam, sich vor dem Kauf eines Elektroautos über die steuerlichen Aspekte und Voraussetzungen zu informieren, um sicherzustellen, dass der Vorsteuerabzug möglich ist. **
Ähnliche Suchbegriffe für Vorsteuerabzugsberechtigt
Top-Angebote
Produkte zum Begriff Vorsteuerabzugsberechtigt:
-
ESYLUX Ermöglicht Interaktion APC ETHERNET LINKBussystem KNX=neinBussystem KNX-RF (Funk)=neinBussystem KNX Secure=neinBussystem KNX Secure-RF (Funk)=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=DALIFunk bidirektional=neinAusführung=Schnittstelle EthernetMontageart=sonstigeBreite in Teilungseinheiten=12Demontageschutz=neinMit LED-Anzeige=neinUpdatefähig=neinBetriebsspannung=42,5..57 VSpannungsart=AC/DCLeistungsaufnahme=4,1 WProtokoll=sonstigeProviderabhängig=neinVisualisierung=neinWeb-Server=neinFunkschnittstelle=neinIR-Schnittstelle=neinSchutzart (IP)=IP20369,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Walther Werke Kontaktaufnahme 774010Geeignet für BNC-Stecker=neinGeeignet für D-Sub-Stecker=neinGeeignet für F-Kompressions-Stecker=neinGeeignet für F-Stecker=neinGeeignet für LSA-Plus=neinGeeignet für RJ-Stecker=neinGeeignet für Schwachstromverbinder=jaGeeignet für ST-Stecker=neinGeeignet für SC-Stecker=neinGeeignet für SMA-Stecker=neinGeeignet für LC-Stecker=neinGeeignet für MT-RJ-Stecker=neinMit Sperrvorrichtung=neinMit Schneidvorrichtung=neinMit Abisolierfunktion=nein75,41 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hildenbrand, Bruno: Fallverstehen, Begegnung und VerständigungFallverstehen, Begegnung und Verständigung , Grundlagen berufsfachlichen Handelns im Kinderschutz , Lampen & LEDs > Lichter & Leuchten , Erscheinungsjahr: 20231212, Produktform: Leinen, Autoren: Hildenbrand, Bruno, Seitenzahl/Blattzahl: 183, Keyword: Beruf; Berufsfachlichkeit; Fachkräfte; Familiengericht; Forschungsprojekt; Friedrich Schiller University Jena; Grundlagen; Handeln; Jugendhilfe; Kinderschutz; Medizin; Politik; Rechtspflege; Skandale; Sociology; Sozialarbeit; Soziale Arbeit; Sozialpädagogik; Soziologie; act; administration of justice; basics; child protection; family court; medicine; politics; profession; professionalism; professionals; research project; social pedagogy; social work; youth welfare; youth welfare scandals, Fachschema: Jugendhilfe~Familienrecht~Kindschaftsrecht - Kindschaftssachen~Kinderarzt~Kinderheilkunde~Pädiatrie, Fachkategorie: Sozialpädagogik~Familienrecht: Kinder~Pädiatrie, Warengruppe: HC/Sozialpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 183 Blätter, Länge: 246, Breite: 175, Höhe: 19, Gewicht: 543, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Rechnungen sind Vorsteuerabzugsberechtigt?
Rechnungen, die von Unternehmen ausgestellt werden und die Umsatzsteuer ausweisen, sind grundsätzlich vorsteuerabzugsberechtigt. Dies betrifft insbesondere Eingangsrechnungen für Waren und Dienstleistungen, die für das Unternehmen verwendet werden. Auch Rechnungen für betriebliche Ausgaben wie Miete, Büromaterial oder Versicherungen können Vorsteuer geltend gemacht werden. Es ist jedoch wichtig, dass die Rechnungen den gesetzlichen Anforderungen entsprechen und ordnungsgemäß verbucht werden. Nur so kann das Unternehmen die Vorsteuer korrekt abziehen und von einer Steuerersparnis profitieren. **
-
Welche Ausgaben sind Vorsteuerabzugsberechtigt?
Welche Ausgaben sind Vorsteuerabzugsberechtigt? Vorsteuerabzugsberechtigt sind grundsätzlich alle Ausgaben, die im Rahmen einer unternehmerischen Tätigkeit getätigt werden und die Umsatzsteuer enthalten. Dazu zählen beispielsweise Einkäufe von Waren und Dienstleistungen, Mieten, Reisekosten oder Werbekosten. Voraussetzung ist, dass die Ausgaben für das Unternehmen verwendet werden und ordnungsgemäß dokumentiert sind. Der Vorsteuerabzug ermöglicht es Unternehmern, die gezahlte Umsatzsteuer auf ihre Einnahmen zu verrechnen und somit die Steuerlast zu reduzieren. **
-
Welche Autos sind Vorsteuerabzugsberechtigt?
Welche Autos sind Vorsteuerabzugsberechtigt? Die Vorsteuer kann grundsätzlich nur bei betrieblich genutzten Fahrzeugen geltend gemacht werden. Dazu zählen beispielsweise Firmenwagen, die ausschließlich für geschäftliche Zwecke genutzt werden. Privat genutzte Fahrzeuge sind hingegen nicht vorsteuerabzugsberechtigt. Es ist wichtig, dass die Nutzung des Fahrzeugs entsprechend dokumentiert wird, um den Vorsteuerabzug korrekt geltend machen zu können. Zudem müssen die Voraussetzungen für den Vorsteuerabzug gemäß den gesetzlichen Bestimmungen erfüllt sein. **
-
Ist der Geschädigte Vorsteuerabzugsberechtigt?
Ist der Geschädigte Vorsteuerabzugsberechtigt? Diese Frage ist relevant, um festzustellen, ob der Geschädigte die gezahlte Umsatzsteuer als Vorsteuer geltend machen kann. Wenn der Geschädigte zum Vorsteuerabzug berechtigt ist, kann er die Umsatzsteuer, die er auf die Reparaturkosten gezahlt hat, von der Umsatzsteuer, die er selbst einnimmt, abziehen. Dies kann sich positiv auf die finanzielle Belastung des Geschädigten auswirken. Es ist wichtig zu prüfen, ob alle Voraussetzungen für den Vorsteuerabzug erfüllt sind, um mögliche steuerliche Vorteile optimal zu nutzen. **
Ist ein Physiotherapeut Vorsteuerabzugsberechtigt?
Ein Physiotherapeut kann unter bestimmten Bedingungen Vorsteuerabzugsberechtigt sein. Dazu muss er als Unternehmer tätig sein und Umsatzsteuer auf seine Leistungen erheben. Zudem muss er über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Wenn diese Voraussetzungen erfüllt sind, kann der Physiotherapeut die Vorsteuer, die er für seine geschäftlichen Ausgaben gezahlt hat, von der Umsatzsteuer abziehen, die er an das Finanzamt abführen muss. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass alle Vorschriften eingehalten werden. **
Was ist alles Vorsteuerabzugsberechtigt?
Was ist alles Vorsteuerabzugsberechtigt? Der Vorsteuerabzug kann grundsätzlich für alle betrieblich veranlassten Ausgaben geltend gemacht werden, die mit Umsatzsteuer belastet sind. Dazu gehören beispielsweise Einkäufe von Waren und Dienstleistungen, Mieten, Werbekosten, Reisekosten und Beratungsleistungen. Es ist wichtig, dass die Ausgaben klar dem Unternehmen zugeordnet werden können und dass die Vorsteuer korrekt ausgewiesen ist. Es gibt jedoch auch Ausnahmen und Besonderheiten, die beachtet werden müssen, um den Vorsteuerabzug korrekt durchzuführen. **
Top-Angebote
Produkte zum Begriff Vorsteuerabzugsberechtigt:
-
ESYLUX Ermöglicht Interaktion APC ETHERNET LINKBussystem KNX=neinBussystem KNX-RF (Funk)=neinBussystem KNX Secure=neinBussystem KNX Secure-RF (Funk)=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=DALIFunk bidirektional=neinAusführung=Schnittstelle EthernetMontageart=sonstigeBreite in Teilungseinheiten=12Demontageschutz=neinMit LED-Anzeige=neinUpdatefähig=neinBetriebsspannung=42,5..57 VSpannungsart=AC/DCLeistungsaufnahme=4,1 WProtokoll=sonstigeProviderabhängig=neinVisualisierung=neinWeb-Server=neinFunkschnittstelle=neinIR-Schnittstelle=neinSchutzart (IP)=IP20369,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Vorsteuerabzugsberechtigt?
Sind Spenden Vorsteuerabzugsberechtigt? Ja, grundsätzlich sind Spenden nicht vorsteuerabzugsberechtigt, da sie nicht der unternehmerischen Tätigkeit dienen. Allerdings gibt es Ausnahmen, wenn die Spende im Rahmen des Sponsorings erfolgt und eine Gegenleistung erbracht wird. In diesem Fall kann die Vorsteuer auf die Spende geltend gemacht werden. Es ist wichtig, die genauen steuerlichen Regelungen mit einem Steuerberater zu klären, um sicherzustellen, dass alle Vorschriften eingehalten werden. In jedem Fall sollten Spenden aus altruistischen Motiven und nicht aus steuerlichen Gründen getätigt werden. **
-
Sind Elektroautos Vorsteuerabzugsberechtigt?
Sind Elektroautos Vorsteuerabzugsberechtigt? Ja, grundsätzlich sind Elektroautos wie herkömmliche Fahrzeuge auch vorsteuerabzugsberechtigt, sofern sie betrieblich genutzt werden. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, um die Vorsteuer geltend machen zu können. Dazu zählen unter anderem die ausschließliche betriebliche Nutzung des Fahrzeugs sowie die ordnungsgemäße Dokumentation der betrieblichen Nutzung. Es ist ratsam, sich vor dem Kauf eines Elektroautos über die steuerlichen Aspekte und Voraussetzungen zu informieren, um sicherzustellen, dass der Vorsteuerabzug möglich ist. **
-
Welche Rechnungen sind Vorsteuerabzugsberechtigt?
Rechnungen, die von Unternehmen ausgestellt werden und die Umsatzsteuer ausweisen, sind grundsätzlich vorsteuerabzugsberechtigt. Dies betrifft insbesondere Eingangsrechnungen für Waren und Dienstleistungen, die für das Unternehmen verwendet werden. Auch Rechnungen für betriebliche Ausgaben wie Miete, Büromaterial oder Versicherungen können Vorsteuer geltend gemacht werden. Es ist jedoch wichtig, dass die Rechnungen den gesetzlichen Anforderungen entsprechen und ordnungsgemäß verbucht werden. Nur so kann das Unternehmen die Vorsteuer korrekt abziehen und von einer Steuerersparnis profitieren. **
-
Welche Ausgaben sind Vorsteuerabzugsberechtigt?
Welche Ausgaben sind Vorsteuerabzugsberechtigt? Vorsteuerabzugsberechtigt sind grundsätzlich alle Ausgaben, die im Rahmen einer unternehmerischen Tätigkeit getätigt werden und die Umsatzsteuer enthalten. Dazu zählen beispielsweise Einkäufe von Waren und Dienstleistungen, Mieten, Reisekosten oder Werbekosten. Voraussetzung ist, dass die Ausgaben für das Unternehmen verwendet werden und ordnungsgemäß dokumentiert sind. Der Vorsteuerabzug ermöglicht es Unternehmern, die gezahlte Umsatzsteuer auf ihre Einnahmen zu verrechnen und somit die Steuerlast zu reduzieren. **
Ähnliche Suchbegriffe für Vorsteuerabzugsberechtigt
-
Walther Werke Kontaktaufnahme 774010Geeignet für BNC-Stecker=neinGeeignet für D-Sub-Stecker=neinGeeignet für F-Kompressions-Stecker=neinGeeignet für F-Stecker=neinGeeignet für LSA-Plus=neinGeeignet für RJ-Stecker=neinGeeignet für Schwachstromverbinder=jaGeeignet für ST-Stecker=neinGeeignet für SC-Stecker=neinGeeignet für SMA-Stecker=neinGeeignet für LC-Stecker=neinGeeignet für MT-RJ-Stecker=neinMit Sperrvorrichtung=neinMit Schneidvorrichtung=neinMit Abisolierfunktion=nein75,41 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hildenbrand, Bruno: Fallverstehen, Begegnung und VerständigungFallverstehen, Begegnung und Verständigung , Grundlagen berufsfachlichen Handelns im Kinderschutz , Lampen & LEDs > Lichter & Leuchten , Erscheinungsjahr: 20231212, Produktform: Leinen, Autoren: Hildenbrand, Bruno, Seitenzahl/Blattzahl: 183, Keyword: Beruf; Berufsfachlichkeit; Fachkräfte; Familiengericht; Forschungsprojekt; Friedrich Schiller University Jena; Grundlagen; Handeln; Jugendhilfe; Kinderschutz; Medizin; Politik; Rechtspflege; Skandale; Sociology; Sozialarbeit; Soziale Arbeit; Sozialpädagogik; Soziologie; act; administration of justice; basics; child protection; family court; medicine; politics; profession; professionalism; professionals; research project; social pedagogy; social work; youth welfare; youth welfare scandals, Fachschema: Jugendhilfe~Familienrecht~Kindschaftsrecht - Kindschaftssachen~Kinderarzt~Kinderheilkunde~Pädiatrie, Fachkategorie: Sozialpädagogik~Familienrecht: Kinder~Pädiatrie, Warengruppe: HC/Sozialpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 183 Blätter, Länge: 246, Breite: 175, Höhe: 19, Gewicht: 543, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
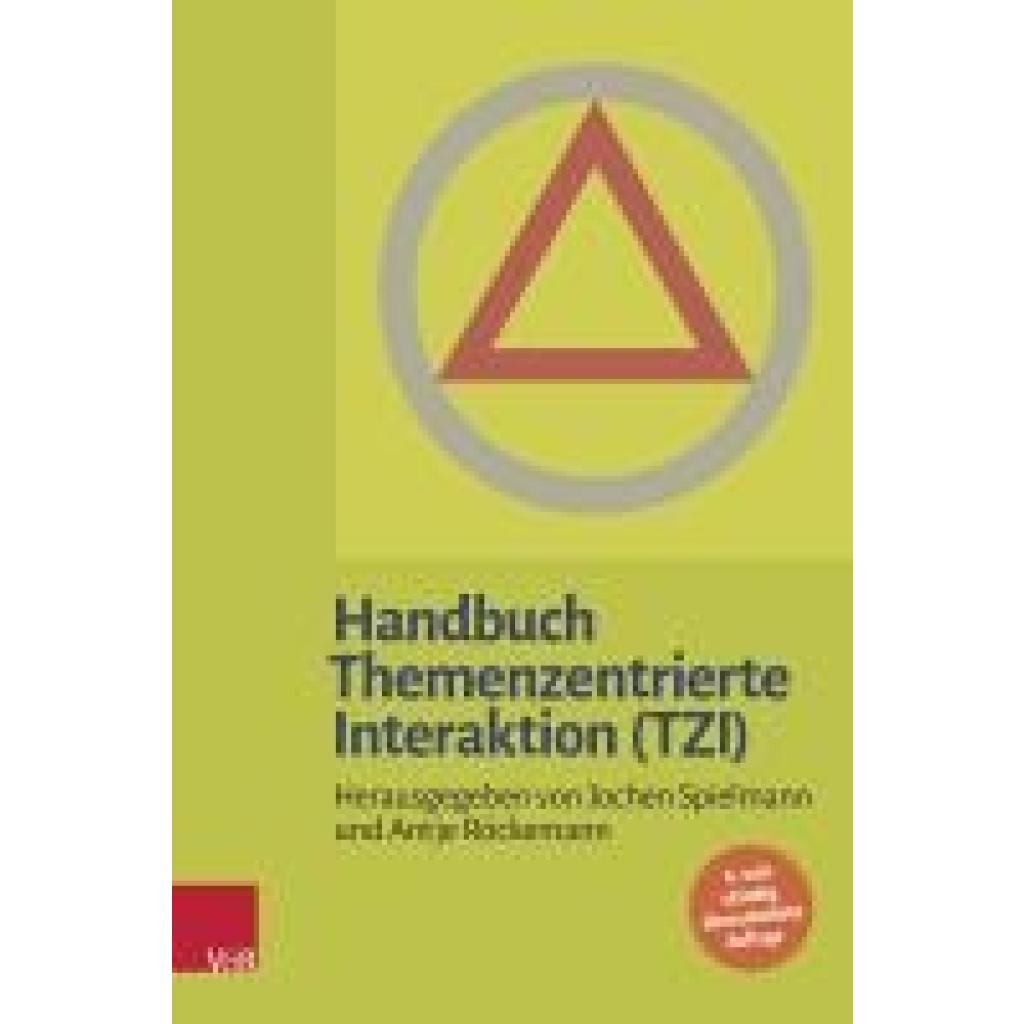
Handbuch Themenzentrierte Interaktion (TZI)Handbuch Themenzentrierte Interaktion (TZI) , Themenzentrierte Interaktion (TZI) wurde von Ruth C. Cohn entwickelt und hat sich in vierzig Jahren von einem pädagogisch-therapeutischen Modell zur Persönlichkeitsentwicklung und zur Leitung von Gruppen zu einem umfassenden Konzept weiterentwickelt. Mit TZI können Lern- und Arbeitsprozesse von Menschen, Gruppen, Teams und Organisationen reflektiert, gesteuert und geleitet werden. Prozesse der Work-Life-Balance lassen sich durch TZI gestalten und Empowerment fördern. Heute wird TZI sehr erfolgreich in der Erwachsenenbildung, Schule, Wirtschaft, Beratung, Theologie und Kirche, Führungskräfteentwicklung und anderen Bereichen angewandt. In 50 kurzen Beiträgen werden zentrale Begriffe der TZI und die Hintergründe ihrer Entstehung und Weiterentwicklungen durch den interdisziplinären Diskurs beschrieben. Damit wird der aktuelle Stand des Konzepts übersichtlich, systematisch und wissenschaftlich reflektiert dargestellt. Dieses Handbuch ist ein Theoriebuch, ein Nachschlagewerk, ein Lehr- und Lernbuch für Menschen, die sich über den aktuellen Stand der TZI informieren wollen, in TZI-Ausbildung sind, TZI lehren, anwenden oder wissenschaftlich damit arbeiten. Eine einheitliche Gliederung erlaubt ein schnelles und vergleichendes Lesen, weiterführende Links, ein Downloadbereich sowie ein Personen- und Sachwortregister ermöglichen die vertiefende Arbeit mit dem Handbuch. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 4., vollst. überarb. Auflage 2024, Erscheinungsjahr: 20241209, Produktform: Leinen, Redaktion: Spielmann, Jochen~Röckemann, Antje, Edition: REV, Auflage: 24004, Auflage/Ausgabe: 4., vollst. überarb. Auflage 2024, Seitenzahl/Blattzahl: 400, Abbildungen: mit 14 Abbildungen, 3 Tabellen, 15 QR-Codes, inkl. Downloadmaterial, Keyword: Gruppe; Gruppenarbeit; Gruppenkommunikation; Humanistische Psychologie; Humanistische Verfahren; Interaktion; Kommunikation; Selbstentwicklung; TZI; Themenzentrierte Interaktion, Fachschema: Andragogik~Bildung / Erwachsenenbildung~Erwachsenenbildung~Algebra / Gruppe (mathematisch)~Gruppe (mathematisch) - Gruppentheorie~Gruppentherapie - Gruppenpsychotherapie~Psychotherapie / Gruppentherapie~Therapie / Gruppentherapie~Humanistische Psychologie~Psychologie / Humanistisch~Interaktion~Kommunikation (Mensch)~Psychologie, Fachkategorie: Humanistische Psychologie~Interpersonelle Kommunikation & Fähigkeiten~Gruppen und Gruppentheorie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie: Gruppen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck & Ruprecht, Produktverfügbarkeit: 02, Länge: 235, Breite: 160, Höhe: 32, Gewicht: 761, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Autos sind Vorsteuerabzugsberechtigt?
Welche Autos sind Vorsteuerabzugsberechtigt? Die Vorsteuer kann grundsätzlich nur bei betrieblich genutzten Fahrzeugen geltend gemacht werden. Dazu zählen beispielsweise Firmenwagen, die ausschließlich für geschäftliche Zwecke genutzt werden. Privat genutzte Fahrzeuge sind hingegen nicht vorsteuerabzugsberechtigt. Es ist wichtig, dass die Nutzung des Fahrzeugs entsprechend dokumentiert wird, um den Vorsteuerabzug korrekt geltend machen zu können. Zudem müssen die Voraussetzungen für den Vorsteuerabzug gemäß den gesetzlichen Bestimmungen erfüllt sein. **
-
Ist der Geschädigte Vorsteuerabzugsberechtigt?
Ist der Geschädigte Vorsteuerabzugsberechtigt? Diese Frage ist relevant, um festzustellen, ob der Geschädigte die gezahlte Umsatzsteuer als Vorsteuer geltend machen kann. Wenn der Geschädigte zum Vorsteuerabzug berechtigt ist, kann er die Umsatzsteuer, die er auf die Reparaturkosten gezahlt hat, von der Umsatzsteuer, die er selbst einnimmt, abziehen. Dies kann sich positiv auf die finanzielle Belastung des Geschädigten auswirken. Es ist wichtig zu prüfen, ob alle Voraussetzungen für den Vorsteuerabzug erfüllt sind, um mögliche steuerliche Vorteile optimal zu nutzen. **
-
Ist ein Physiotherapeut Vorsteuerabzugsberechtigt?
Ein Physiotherapeut kann unter bestimmten Bedingungen Vorsteuerabzugsberechtigt sein. Dazu muss er als Unternehmer tätig sein und Umsatzsteuer auf seine Leistungen erheben. Zudem muss er über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Wenn diese Voraussetzungen erfüllt sind, kann der Physiotherapeut die Vorsteuer, die er für seine geschäftlichen Ausgaben gezahlt hat, von der Umsatzsteuer abziehen, die er an das Finanzamt abführen muss. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass alle Vorschriften eingehalten werden. **
-
Was ist alles Vorsteuerabzugsberechtigt?
Was ist alles Vorsteuerabzugsberechtigt? Der Vorsteuerabzug kann grundsätzlich für alle betrieblich veranlassten Ausgaben geltend gemacht werden, die mit Umsatzsteuer belastet sind. Dazu gehören beispielsweise Einkäufe von Waren und Dienstleistungen, Mieten, Werbekosten, Reisekosten und Beratungsleistungen. Es ist wichtig, dass die Ausgaben klar dem Unternehmen zugeordnet werden können und dass die Vorsteuer korrekt ausgewiesen ist. Es gibt jedoch auch Ausnahmen und Besonderheiten, die beachtet werden müssen, um den Vorsteuerabzug korrekt durchzuführen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.